quinta-feira, 29 de dezembro de 2016

ESTÁGIOS DA DESPESA PÚBLICA (EMPENHO, LIQUIDAÇÃO E PAGAMENTO)

Os estágios da despesa são: empenho, liquidação e pagamento. 
- Empenho: é o ato emanado de autoridade competente que cria para o estado obrigação de pagamento, pendente ou não de implemento de condição. 
- Liquidação: é a verificação do implemento de condição, ou seja, verificação objetiva do cumprimento contratual. Nesse sentido, é feita uma verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do crédito.
- Pagamento: é a emissão do cheque ou ordem bancária em favor do credor, por exemplo no município, o prefeito e o presidente da Câmara são as autoridades para ordenarem estes pagamentos.
Fonte: TESOURO NACIONAL. Glossário. Arq. Texto. Site TESOURO NACIONAL. Dez. 2010. Disponível em: <http://www.tesouro.fazenda.gov.br/servicos/glossario/glossario_e.asp>. Acesso em: 11 jan. 2011.

A deficiência dos cursos de Administração e o papel das empresas juniores

Apesar de encontrarmos bons conteúdos nos cursos de Administração, estamos formando Administradores despreparados, tendo como causa a falta de vivência oferecida pelas instituições. Observa-se, entretanto, uma solução que pode ser simples e imediata: a empresa júnior.

Assim como em outras graduações de Ciências Sociais Aplicadas, podemos observar ricos conteúdos programáticos nos cursos de Administração, abrangendo o máximo de estudo das vertentes da sociedade e das tecnologias de gestão. Ao mesmo tempo, encontramos grande quantidade de docentes e coordenadores renomados e experientes que proporcionam maior efetividade na didática da transmissão desses conhecimentos. Essas são, portanto, características que determinam a eficiência das instituições que oferecem o curso e o cumprimento do conceito de um ensino de qualidade. Porém, falta encontrar sua eficácia.
De modo geral, nos deparamos com um cenário deficiente no que tange à formação final de profissionais da área de Administração. Possivelmente, você está se perguntando: "Se já tem bom conteúdo e professores renomados, o que há de errado?". A resposta é: reconstrua o seu conceito de medição do nível de ensino da Administração. O ato de administrar não é apenas planejar. É preciso organizar, controlar, coordenar e comandar. Esses imperativos só se aprendem com a prática; e, então, alcançamos o ponto fraco dos cursos. Onde está a vivência dos discentes e, portanto, dos futuros administradores? É raro encontrar um curso que, por exemplo, transmita o que fazer para simplesmente abrir uma nova empresa, apesar de ter como um dos seus objetivos o estímulo ao empreendedorismo e à criação de novos negócios de sucesso. Ou seja, estamos proporcionando cursos eficientes, com bons conceitos gerais, mas nada eficazes, com a formação de administradores despreparados e ingênuos.
Outrossim, é compreensível e aceitável o nível de dificuldade dos cursos em correlacionarem vivências tão singulares e subjetivas da área de administração com os seus conteúdos teóricos. Para tanto, existe uma ferramenta que cumpre essa deficiência e que agrega valor a todos os envolvidos: a Empresa Júnior. Curiosamente ainda desconhecida por muitos, registros apontam o seu surgimento em 1967 na ESSEC (L'Ecole Supérieure des Sciences Economiques et Commerciales), em Paris na França, com ingresso no Brasil em 1988, através da Fundação Getúlio Vargas. Em linhas gerais, trata-se de uma associação civil sem fins lucrativos e com fins educacionais criada e gerenciada exclusivamente por alunos do ensino superior, devendo estar sempre ligada a um ou mais cursos de graduação. Sua principal finalidade é a criação de oportunidades para o exercício de atividades fins do curso ainda durante o período acadêmico.
O conjunto de sua realização é chamado de "Movimento Empresa Júnior - MEJ" e, de acordo com a Brasil Júnior (Confederação Brasileira de Empresas Juniores), hoje existe mais de 27 mil universitários de diversos cursos participando de, aproximadamente, 1.100 empresas distribuídas em quase todos os estados representados por federações, desenvolvendo mais de 2.000 projetos anualmente, tendo como maioria do público atendido micro e pequenas empresas. Além da sua responsabilidade social e intelectual, estas empresas dinamizam a microeconomia e podem gerar receitas para seus participantes, de acordo com as políticas internas de projetos desenvolvidos. Entretanto, ­além do desconhecimento que ainda existe, muitas barreiras são impostas quando da criação de empresas juniores. Muitas instituições não valorizam o Movimento e não promovem os investimentos básicos necessários. Além disso, encontramos docentes que não colaboram e, até mesmo, os discentes que não se interessam em participar.

Com base nisso, ficam aqui os seguintes recados:

Às instituições de ensino de administração: Evoluam! Atualizem-se quanto ao processo de formação e estruturação de uma empresa júnior e invista. Poderão manter uma poderosa ferramenta que agrega valor vivencial aos seus cursos e criarão um valioso objeto de marketing. Possuir boas empresas juniores dentro do ambiente acadêmico significa ter uma gestão arrojada, atualizada e com efetiva preparação dos seus discentes;
Aos docentes dos cursos: Vocês são peças fundamentais para o sucesso dessa ferramenta. Incentivem e participem. Os professores parceiros são chamados de orientadores e precisam dar aval aos projetos e atividades desenvolvidas pelas empresas juniores de acordo com as exigências do Movimento. Os efeitos de uma empresa júnior sobre o corpo discente são rápidos e positivos. Ampliando a vivência, há uma melhoria na qualidade das discussões e eleva-se o interesse pelas aulas. Além disso, vocês ficarão mais próximos deles, melhorando o ambiente de ensino e, consequentemente, a sua auto-estima.
Aos estudantes e futuros administradores: Não percam tempo! Se os seus cursos ainda não possuem uma empresa júnior, reúnam os interessados, pesquisem e desenvolvam este negócio. Além de lhes oferecer oportunidades para desenvolver toda a teoria absorvida através das disciplinas do curso, vocês terão experiência profissional antes mesmo de entrar no mercado de trabalho. O resultado disso é o desenvolvimento intelectual, um melhor entendimento quanto às práticas de mercado e o início da formação de networks. E, acreditem, uma boa experiência em uma empresa júnior transforma-se em um grande diferencial na conquista de bons estágios e empregos.
Às empresas juniores de administração: Sejam dinâmicas, busquem apoios e profissionalizem-se. Vocês não são empresas em incubação. É preciso ter estrutura, processos, pessoas e linhas de atuação bem definidos e dentro dos padrões reconhecidos de qualidade. Façam o encantamento de seus clientes e os proporcionem novos patamares de crescimento. Sejam persistentes – e não insistentes – ao enfrentar adversidades. Promovam uma gestão participativa e inovadora, preocupando-se com o desenvolvimento de competências de cada membro e com a ascensão de seus cursos perante comunidade e mercado. Lembrem-se que, já que são formadas por futuros administradores, além da produção perfeita de seus produtos e serviços, sua gestão deve ser exemplar, o que fornece, por si só, o puro exercício da profissão: o gerenciamento.
É importante, no entanto, que seja girado o PDCA dos cursos de administração para alcançarmos um cenário superior e efetivo em relação aos seus objetivos, assunto este a ser discutido em outra oportunidade. Com os recados dados, espera-se que seja estimulado o interesse e que se busquem informações mais específicas sobre as empresas juniores.

Fonte: SANTOS, R. H. M. A deficiência dos cursos de Administração e o papel das empresas juniores. Arq. Texto. Site ADMINISTRADORES. Jan. 2011. Disponível em: <http://www.administradores.com.br/informe-se/artigos/a-deficiencia-dos-cursos-de-administracao-e-o-papel-das-empresas-juniores/51216/>. Acesso em: 13 jan. 2011.

TEORIA NEOCLÁSSICA

A abordagem neoclássica nada mais é do que a redenção da Teoria Clássica devidamente atualizada e redimensionada aos problemas administrativos atuais e ao tamanho das organizações de hoje.

Surgiu da necessidade de se utilizarem os conceitos válidos e relevantes da teoria clássica, expurgando-os dos exageros e distorções típicos de qualquer teoria pioneira e condensado-os com outros conceitos igualmente válidos e relevantes oferecidos por outras teorias administrativas ao longo das três últimas décadas. Além disso, com o crescimento exagerado das organizações, uma das respostas que procurou dar foi a respeito do dilema centralização versus descentralização. Boa parte do trabalho dos neoclássicos está voltada para fatores que levam à decisão de descentralização, bem como às vantagens e desvantagens que a descentralização proporciona.

A teoria neoclássica pode ser identificada através de algumas características marcantes:
- ênfase na prática da administração
- reafirmação dos postulados clássicos (parcialmente)
- ênfase nos princípios gerais da administração
- ênfase nos objetivos e nos resultados
- ecletismo
O ponto fundamental desta teoria é o de ser a administração uma técnica social básica, levando à necessidade de o administrador conhecer, além dos aspectos técnicos e específicos de seu trabalho, também os aspectos relacionados com a direção de pessoas dentro das organizações.

A Teoria Neoclássica enfatiza as funções do administrador: O Planejamento, a organização, a direção e o controle. No seu conjunto, essas funções administrativas formam o processo administrativo.

Fonte: AMBROSIO, F. D. P. Teoria neoclassica. Arq. Texto. Site ADMINISTRADORES. Mai. 2009. Disponível em: <http://www.administradores.com.br/informe-se/artigos/teoria-neoclassica/29753/>. Acesso em: 14 jan. 2011.

O COMPOSTO DE PRODUTO

As decisões de estratégia de produtos integram o chamado composto de produtos, entendido como o conjunto de decisões estratégicas de marketing referentes às linhas de produtos da empresa. Segundo Kotler, as decisões de composto de produtos têm quatro dimensões: amplitude, extensão, profundidade e consistência.
- Amplitude refere-se ao número de linhas de produtos da empresa. Por exemplo, em 1999, a Parmalat comercializava no Brasil seis linhas de produtos: leite, massas, biscoitos, cereais, derivados de tomate e margarinas.
- Extensão refere-se ao número de itens de produto em cada linha. Por exemplo, em 1999, a linha de leites da Parmalat possuía sete itens de produto: leite Parmalat integral, semidesnatado, desnatado, fortificado, light, com lactose reduzida e com vitaminas.
- Profundidade refere-se ao número de versões de produtos. Por exemplo, um biscoito, com três tamanhos de embalagem (50 gramas, 100 gramas e 200 gramas) e cinco sabores (baunilha, morango, chocolate, laranja e canela), terá profundidade 15.
- Consistência do composto de produtos refere-se ao nível de semelhança entre as linhas e os produtos quanto à matéria-prima, ao processo de produção, aos canais de distribuição, ao padrão de qualidade e à imagem de marca.
Nesse sentido, o gerente de marketing deve levar em consideração todas as variáveis acima relacionadas para estabelecer a melhor estratégia de marketing. Ao planejar a criação de uma nova linha de produtos ou serviços, torna-se necessário solicitar pesquisas e projeções orçamentárias envolvendo todas as áreas operacionais da empresa. É extremamente importante saber o valor do investimento necessário para lançar uma nova linha de produtos ou serviços, antes de decidir pela nova linha. Além disso, o gerente de marketing não atua apenas em criar promoções e idéias para propagandas de divulgação, mas também deve participar de todos os processos decisórios como: criação do produto; programação da produção; planejamento de aquisição de matérias primas; logística; distribuição; recursos humanos.
Fonte: MORAES, F. D. Marketing-07-componentes da estratégia dos produtos. Arq. Texto. Site ADMINISTRADORES. Set. 2008. Disponível em: <http://www.administradores.com.br/informe-se/artigos/marketing-07-componentes-da-estrategia-dos-produtos/25453/>. Acesso em: 14 jan. 2011.

PERSPECTIVA DO BALANCED SCORECARD (BSC)

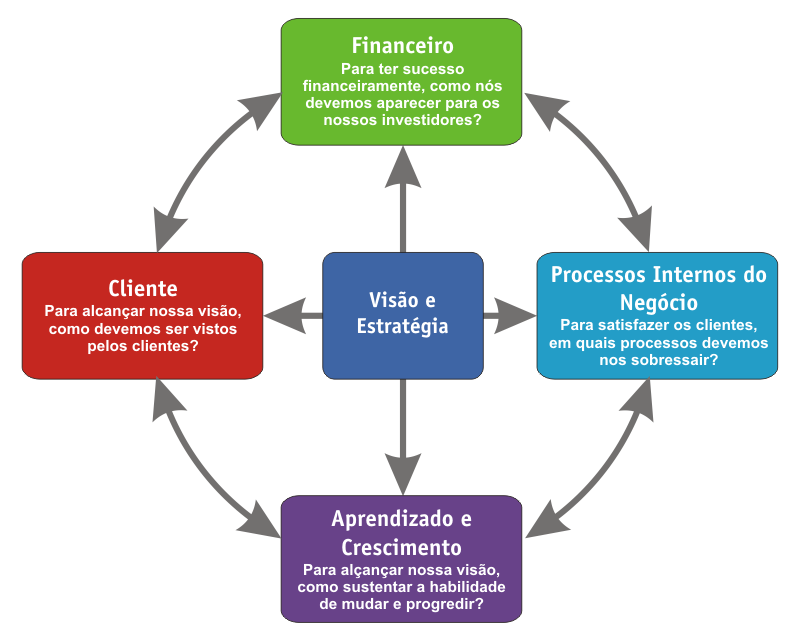
O BSC decompõe a estratégia de uma maneira lógica, baseando-se em relações de causa e efeito, vetores de desempenho e relação com fatores financeiros.
É decomposto em objetivos, indicadores, metas e iniciativas, em quatro dimensões de negócio: financeira, clientes, processos internos e aprendizado e crescimento.

Perspectiva financeira


O BSC deve contar a história da estratégia, começando pelos objetivos financeiros de longo prazo e relacionando-os às ações que precisam ser tomadas em relação às demais perspectivas, para que o desempenho econômico seja alcançado no longo prazo. É necessário a preocupação da empresa na visão do cliente, identificando suas necessidades, anseios e conquistando a fidelidade dos clientes existentes e buscando novos clientes. O principal objectivo de uma empresa é conseguir obter retornos do capital investido, pelo que a vertente financeira assume um papel preponderante. Também no BSC a vertente financeira está presente, sendo os indicadores financeiros fundamentais para concluir acerca das conseqüências inerentes às ações levadas a cabo pela empresa. A elaboração do BSC deverá funcionar como um estímulo a que as diferentes unidades de negócio da empresa estabeleçam objetivos financeiros, sempre de acordo com a estratégia global da empresa. Os objetivos e indicadores da perspectiva financeira do BSC devem ser definidos tendo em conta a fase em que se encontra a empresa e as suas unidades de negócio. A esta perspectiva poderá também chamar-se perspectiva do acionista, em virtude de serem eles os principais interessados na empresa, procurando a melhor rentabilidade para o capital investido, logo dando uma importância extrema às questões financeiras.

Perspectiva dos clientes


Essa perspectiva traduz a missão e a estratégia da empresa em objetivos específicos para segmentos focalizados que podem ser comunicados a toda a organização. Além disso, permite a clara identificação e avaliação das propostas de valor dirigidas a esses segmentos.
É inquestionável que cada vez mais as empresas se voltam para o exterior, para os clientes e para o mercado onde estão inseridas, tendo como principal objectivo a satisfação das suas necessidades, sabendo que é esta a única forma de sustentar a rentabilidade no longo prazo. Segundo a perspectiva do cliente, deve ser utilizado um conjunto de indicadores relativos ao mercado, a clientes e a potenciais clientes, devendo estabelecer-se entre eles uma cadeia de relações: quota de mercado; retenção de clientes; aquisição de clientes; satisfação de clientes e rendibilidade de clientes.
Cada vez mais as empresas procuram oferecer aos seus clientes um mix de produto, preço, serviço, relacionamento e imagem, no sentido de ir ao encontro das suas necessidades, procurando conquistá-los e fidelizá-los. Segundo Kaplan e Norton (1996), o conjunto de ofertas de valor deve ser sempre específico e próprio de cada empresa. No entanto, deve incluir factores-chave, que determinam a satisfação dos clientes, nomeadamente o prazo de entrega, a qualidade e o preço.

Perspectiva dos processos internos


Constitui-se na análise dos processos internos da organização, incluindo a identificação dos recursos e das capacidades necessárias para elevar o nível interno de qualidade. Contudo, cada vez mais, os elos entre os processos internos da companhia e os de outras, das companhias colaboradoras, estão muito unidos, a ponto de exigirem que também sejam considerados.
O BSC considera os processos internos de toda a cadeia de valor da empresa e inclui o processo de inovação, de operações e de pós-venda.
O desempenho de qualquer organização perante os clientes é determinado pelos processos, decisões e acções desenvolvidas no seu interior. Na perspectiva do BSC, a empresa deve identificar quais as atividades e quais os processos necessários para assegurar a satisfação das necessidades dos clientes. Os indicadores internos do BSC devem focar-se nos processos internos que terão maior impacto na satisfação dos clientes e também na satisfação dos objectivos financeiros da empresa. Assim, os gestores deverão ser capazes de identificar quais os processos e competências onde a empresa pode obter vantagens competitivas o que lhe permitirá diferenciar-se da concorrência. Estas vantagens competitivas têm origem em diversas actividades que a empresa executa, desde o planejamento, o marketing, a produção, a entrega e acompanhamento pós-venda do seu produto. Kaplan e Norton (1992) consideram que existe um modelo genérico de cadeia de valor pelo qual todas as empresas se podem reger quando da concepção da perspectiva interna do BSC, embora cada empresa tenha um conjunto de actividades específico que leva à criação de valor. Este modelo de cadeia de valor inclui três processos internos principais:
- Processo de inovação
- O processo operacional
- O processo de serviço pós-venda
O processo de inovação é um processo de pesquisa das necessidades dos clientes e de criação de produtos/serviços para os satisfazer.
O processo operacional está relacionado com a produção de produtos/serviços que existem na empresa e a conseqüente entrega aos clientes. O serviço pós-venda consiste no serviço que é prestado ao cliente após a venda do produto.

Perspectiva do aprendizado e crescimento


O objetivo desta perspectiva é oferecer a infraestrutura que possibilita a consecução de objetivos ambiciosos nas outras perspectivas.
A habilidade de uma organização inovar, melhorar e aprender relaciona-se diretamente com seu valor.
Essa perspectiva apresenta objetivos voltados à capacidade dos funcionários, dos sistemas de informação e à motivação, empowerment e alinhamento.
Assim, o contributo do BSC para os gestores funciona como um sistema de medida multidimensional que os  auxiliarão nas tomadas de decisão da forma mais racional possível, aumentando a transparência e a partilha da informação dentro das organizações. Com esta ferramenta o gestor terá a capacidade de analisar os resultados passados (medidas retrospectivas) e os prováveis resultados futuros (medidas prospectivas) a alcançar, bem como, incorporar os aspectos internos e externos da empresa. O gestor tem noção da importância da informação financeira para a avaliação da empresa, no entanto, esta não é suficiente, pelo que deverá ser realizada uma análise ao nível da informação integrada e sistemática sobre uma panóplia de indicadores relevantes. Esta metodologia do BSC retoma os principios anteriormente desenvolvidos através do designado "Tableau de Bord". Podemos concluir que a Organização deve ser particularmente cuidadosa com aquilo que "mede", ou seja, presume-se que, mais do que avaliar o passado, é importante extrair dos resultados passados conselhos e experiência para o futuro.
Nesta perspectiva do BSC, deve identificar-se qual a infra-estrutura que a empresa deve adotar para poder crescer e desenvolver-se no longo prazo. Assim sendo, toda a envolvente interna da empresa (trabalhadores, gestores) deve trabalhar em conjunto no processo contínuo de aprendizagem e aperfeiçoamento da organização. Kaplan e Norton (1996) defendem que existem três fontes para a aprendizagem e crescimento da empresa que são as pessoas, os sistemas e os procedimentos organizacionais. A finalidade desta perspectiva do BSC consiste em investir na reciclagem e requalificação dos trabalhadores, na melhoria dos sistemas de informação e no alinhamento de procedimentos e rotinas da empresa.
O BSC deve procurar:
- Só conter a informação necessária e suficiente, tanto em qualidade como em quantidade, tendo em consideração os resultados a obter
- Ser concebido de forma estrutural, em cascata, agregando as variáveis e/ou indicadores chave desde o nível mais elementar ao nível mais alto, de modo a ir agregando indicadores até chegar aos mais resumidos, ou seja, às variáveis chave de cada área de responsabilidade
- Destacar o que realmente é relevante para a tomada de decisão
- Utilizar a representação gráfica para as variáveis chave e/ou indicadores chave de apoio à tomada de decisão para melhorar a percepção
- Conceber de forma normalizada para facilitar a leitura e interpretação em todos os níveis na organização
Fonte: WINKIPEDIA. Balanced scorecard. Arq. Texto. Site WINKIPEDIA. Dez. 2010. Disponível em: <http://pt.wikipedia.org/wiki/Balanced_scorecard>. Acesso em: 15 jan. 2011.

SISTEMA DE INFORMAÇÃO ESTRATÉGICA (SIE)

O papel estratégico do sistema de informação envolve a utilização de tecnologia da informação para desenvolver produtos, serviços e capacidades que confiram a empresa vantagens competitivas sobre seus concorrentes. Os SIE representam a evolução natural dos sistemas de informação de gestão face às necessidades das organizações em tirar partido da informação recolhida e processada a fim de se reajustar as alterações ambientais. 
Fonte: COLLETTI, J. C. SIE - Sistema de informação estratégica. Arq. Texto. Site ADMINISTRADORES. Nov. 2006. Disponível em: <http://www.administradores.com.br/informe-se/artigos/sie-sistema-de-informacao-estrategica/12968/>. Acesso em: 15 jan. 2011.

RECEITA PÚBLICA

A receita pública é o montante total em dinheiro recolhido pelo tesouro nacional, incorporado ao patrimônio do estado, que serve para custear as despesas públicas e as necessidades de investimento públicos.
Em sentido amplo, receita pública é o recolhimento de bens aos cofres públicos, sendo sinônimo de ingresso ou entrada.
Diferencia-se da receita tributária pois ao contrário desta, não está limitada à arrecadação de tributos e multas, sendo que a receita tributária é um dos tipos de receita pública.
A receita pública também embarca as receitas das empresas estatais, a remuneração dos investimentos do estado e os juros das dívidas fiscais.
Ingresso - outras entradas que não se consideram receita, é a receita que não foi arrematada, operações de curso anormal, um exemplo é a antecipação de receita orçamentária.

Classificação da receita pública no Brasil

A receita pública se divide em dois grandes grupos: as receitas orçamentárias e as extra-orçamentárias.

Receita orçamentária
Receitas orçamentárias são aquelas que fazem parte do orçamento público estabelecidos na LOA.

1- receitas correntes — são destinadas a cobrir as despesas orçamentárias que visam a manutenção das atividades governamentais. São todos os recursos financeiros oriundos das atividades operacionais e envolvem as seguintes categorias:
  • receita tributária — é proveniente de impostos, taxas e contribuições de melhorias
  • receita de Contribuições — é proveniente das seguintes contribuições sociais (previdência social, saúde e assistência social), de intervenção domínio econômico (tarifas de telecomunicações) e de interesse das categorias profissionais ou econômicas (órgãos representativos de categorias de profissionais), como instrumentos de intervenção nas respectivas áreas
  • receita patrimonial — rendas obtidas pelo Estado quando este aplica recursos em inversões financeiras, ou as rendas provenientes de bens de propriedade do estado, tais como aluguéis
  • receita agropecuária — é proveniente da exploração de atividades agropecuárias de origem vegetal ou animal
  • receita de serviços — é proveniente de atividades caracterizadas pelas prestações de serviços financeiros, transporte, saúde, comunicação, portuário, armazenagem, de inspeção e fiscalização, judiciário, processamento de dados, vendas de mercadorias e produtos inerentes a atividades da entidade entre outros
  • receita industrial — resultante da ação direta do Estado em atividades comerciais, industriais ou agropecuárias
  • transferências correntes — recursos financeiros recebidos de outras entidades públicas ou privadas e que se destinam a cobrir despesas correntes
  • outras receitas correntes — provenientes de multas, cobrança da divida ativa, indenizações e outra receitas de classificação específica
2- receitas de capital — envolvem as seguintes categorias:

  • operações de crédito — oriundas da constituição de dívidas (empréstimos e financiamentos)
  • alienação de bens — provenientes da venda de bens móveis e imóveis e de alienação de direitos
  • amortização de empréstimos concedidos — retorno de valores anteriormente emprestados a outras entidades de direito público
  • transferência de capital — recursos recebidos de outras pessoas de direito público ou privado, destinados à aquisição de bens
  • outras receitas de capital — classificação genérica para receitas não especificadas na lei; também classifica-se aqui o superávit do orçamento corrente (diferença entre receitas e despesas correntes), embora este não constitua item orçamentário.

Receita extra-orçamentária


São aquelas que não fazem parte do orçamento público. Como exemplos temos as cauções, finaças, depósitos para garantia, consigniações em folha de pagamento, retenções na fonte, salários não reclamados, operações de crédito a curto prazo e outras operações assemelhadas.
Sua arrecadação não depende de autorização legislativa e sua realização não se vincula à execução do orçamento.
Tais receitas também não constituem renda para o estado, uma vez que este é apenas depositário de tais valores. Contudo tais receitas somam-se às disponibilidades financeiras do estado, porém têm em contrapartida um passívo exigível que será resgatado quando da realização da correspondente despesa extra-orçamentária.
Em casos especiais, a receita extra-orçamentária pode converter-se em receita orçamentária, é o caso de quando alguém perde, em favor do estado, o valor de uma caução por inadimplência ou quando perde o valor depositado em garantia. O mesmo acontece quando os restos a pagar têm sua prescrição administrativa decorrida. É importante frisar que cauções, fianças, e depósitos efetuados em títulos e assemelhados quando em moeda estrangeira são registrados em contas de compensação, não sendo, portanto considerados receitas extra-orçamentárias.

Fonte: WIKIPEDIA. Receita pública. Arq. Texto. Site WIKIPEDIA. Jun. 2009. Disponível em: <http://pt.wikipedia.org/wiki/Receita_p%C3%BAblica>. Acesso em: 20 jan. 2011.